稳定币基础
USDT 和 USDC 哪个更安全:发行方、储备和冻结风险的差别
「USDC 更合规所以更安全」是个错误答案——合规程度高,意味着配合执法的机制更完整。两者都能冻结你的地址,换币解决不了这个问题。真正有差别的地方在发行方、储备结构和使用场景上,而选择顺序往往由你的交易对手决定,不由安全性判断决定。
这个问题有一个常见但错误的答案:"USDC 更合规,所以更安全"。
合规程度高,意味着配合监管和执法的机制更完整,不意味着你的地址更不容易被冻结。这两件事要分开看。下面把真正有差别的地方和没差别的地方分清楚。
先说相同的部分
两者背后各有一家公司,负责发行、赎回、持有储备。你手上的稳定币本质是对这家公司的一项权利主张,不是像比特币那样没有发行方的原生资产——这一条决定了后面所有差异都只是程度问题。
两份合约里都有黑名单功能,都有对应的查询函数,也都会在收到执法程序要求时执行。逐项对照写在"两份合约的逐项对照"。
还有一条容易被忽略:两者都不保证永远等于一美元。价格由市场决定,发行方提供的只是赎回机制,而赎回机制在极端情况下可能受限。
真正有差别的地方
发行方与监管环境
USDT 的发行方是 Tether,USDC 的发行方是 Circle。两家公司的注册地、适用的监管框架、接受的审查方式都不一样。这影响的是发行方本身的经营风险和信息披露水平,不影响链上冻结的可能性。
储备披露:季度快照 vs 接近实时
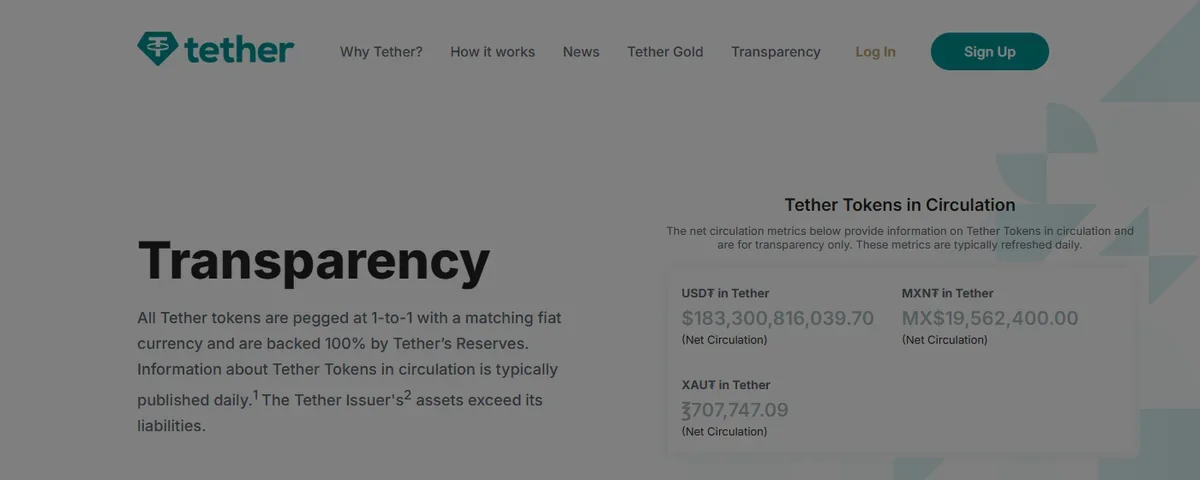
这是两家差别最大的地方,而且看一眼各自的透明度页面就很明显。下面的数字是 2026 年 9 月 19 日从两家官网抄下来的,你可以自己去核。
Tether 挂的是季度储备报告,最近一期截至 2026 年 6 月 30 日:
| 项目 | 金额 |
|---|---|
| 总资产 | $187,751,825,408 |
| 总负债 | $183,642,296,213 |
| 净权益 | $4,109,529,195 |
页面上流通量是每天更新的,但资产负债这一组数字来自季度报告——也就是说,你在 9 月看到的储备状况,反映的是 6 月 30 日那一天。中间三个月发生了什么,页面上看不到。
Circle 挂的是接近实时的数据,页面直接标着截止日期(我看的那次是 2026 年 9 月 17 日):
| 项目 | 金额 |
|---|---|
| USDC 流通量 | $73.8B |
| 总储备 | $74.0B |
储备构成也按四类列出来:其他银行存款、系统重要性机构存款、隔夜逆回购、三个月以内的美国国债。
这个颗粒度差异比数字本身更值得注意。 一个是季度快照、一个是接近实时并拆分到类别。你要判断的其实不是"哪家储备多"——两家都声称足额——而是出问题的时候你能多快看到。
两家的透明度页面长这样。Tether 这边:
Circle 这边:
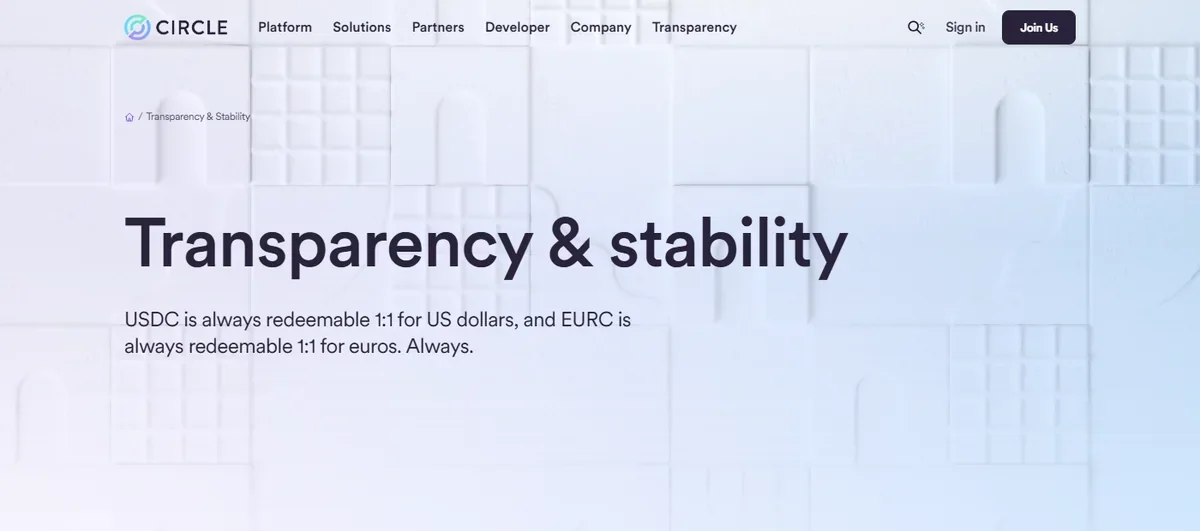
看的时候盯两处:页面上标的数据截止日期(这决定你看到的是不是当下的情况),以及储备构成的拆分粒度(只给一个总数,和拆到类别、标出存在哪类机构,说明的问题完全不同)。
合约结构与权限
USDT 是单体合约、权限集中在一个地址;USDC 是可升级代理、权限拆成四个角色。这影响的是规则被改动的方式和密钥风险,不影响你的地址会不会因为合规程序被冻结。逐项对照和自查步骤写在前面那篇。
流通场景
USDT 在链上转账、场外交易、亚洲市场的使用更广泛。USDC 在部分受严格监管的渠道和机构场景里接受度更高。
这一条往往是实际选择的决定因素:你的交易对手用什么,你就得用什么。
脱锚风险怎么看
两者历史上都出现过短时间偏离一美元的情况。有据可查的一类原因是储备存放渠道出问题,比如 USDC 曾因其储备所存放的一家银行出现危机而短暂跌破一美元,事件平息后回到锚定。
从这类事件能提取三条判断方法,逐条说。
第一条,看储备存在哪里,而不只看总额有多少。储备足额但集中存放在少数几家机构,那么这几家机构的风险就等于这个稳定币的风险——USDC 那次脱锚正是这个机制。
第二条,看赎回通道是不是真的在跑量。脱锚能否被抹平,取决于套利者能不能顺畅地按面值赎回。这一点不用猜,Circle 的透明度页面直接给了发行与赎回的流水(截至 2026 年 9 月 17 日):
| 区间 | 发行 | 赎回 | 流通量净变化 |
|---|---|---|---|
| 近 7 天 | $9.1B | $9.4B | −$0.3B |
| 近 30 天 | $41.9B | $39.9B | +$2.0B |
| 近 365 天 | $337.5B | $337.2B | +$0.3B |
一年发行三千三百多亿、赎回三千三百多亿,而流通量只净增三亿。 这说明赎回通道是真的在大规模运转,不是摆设——这正是脱锚后能被套利拉回锚定的前提。
反过来,如果一个稳定币的赎回数据查不到、或者赎回需要机构资质和高额门槛,那它的锚定就更依赖市场信心而不是套利机制。判断一个稳定币时,赎回流水比储备总额更能说明问题。
第三条最容易被忽略:脱锚多数是短期的,但你可能刚好在那个短期里需要用钱。历史上的几次偏离都在不长的时间内回到了锚定,可如果你正好在那几天要付款或者要出金,"后来回来了"对你没有意义。这就是不建议把短期要动用的资金全押在单一稳定币上的原因。
冻结风险不靠换币来解决
如果你换币的动机是"怕被冻",那么换了也没用。两者都能被冻结,机制略有不同但结果一样。
真正能降低这类风险的做法是别的方向:
-
别把全部资产押在同一个发行方的同一份合约上,这是最直接的分散
-
别让陌生来源的资金和主要资产共用一个地址,做法写在"收款前后要做的核查"。
-
收款前先核查对方地址,免费的查法写在"USDT 黑名单查询"。
-
记住链上黑名单是滞后指标:它出现在法律程序之后,今天查干净不代表将来干净,原因写在"泰达公司能做什么"。
实际怎么选
按这个顺序判断,比纠结哪个更安全有用:
-
交易对手和平台支持哪个。这一条通常直接决定了答案,没有太多选择空间。
-
你所在地区哪个出入金更顺。能换成法币才有意义。
-
打算持有多久。只是过渡性持有几天,两者差别不大。要放几个月以上,那就值得花时间去看两家的储备报告和披露情况,按最新信息判断。
-
金额有多大。金额小的时候这个问题不重要。金额大到损失无法承受时,答案不是二选一,而是分散:不同发行方分开放,一部分不放在稳定币里,并且把需要随时动用的部分和长期持有的部分分开。
两类风险的应对办法不通用
无论选哪个,这两类风险的性质要分清:
发行方风险影响的是这个币值多少钱,是所有持有人共同面对的。
冻结风险影响的是你的这笔钱能不能动,是针对特定地址的。
前者靠分散发行方来应对,后者靠核查资金来源和隔离收款地址来应对。两套做法不能互相替代。